- Accueil
- Fonctionnalités
- Charges
Le décompte de charges multi-clés calculé dans Odoo
C'est le cœur de TSC Immo, et ce que la plupart des gestionnaires traitent encore sur tableur. Le décompte part des factures fournisseurs comptabilisées dans Odoo et se termine par une facture ou une note de crédit par locataire.
Qualifier la charge à l'encodage
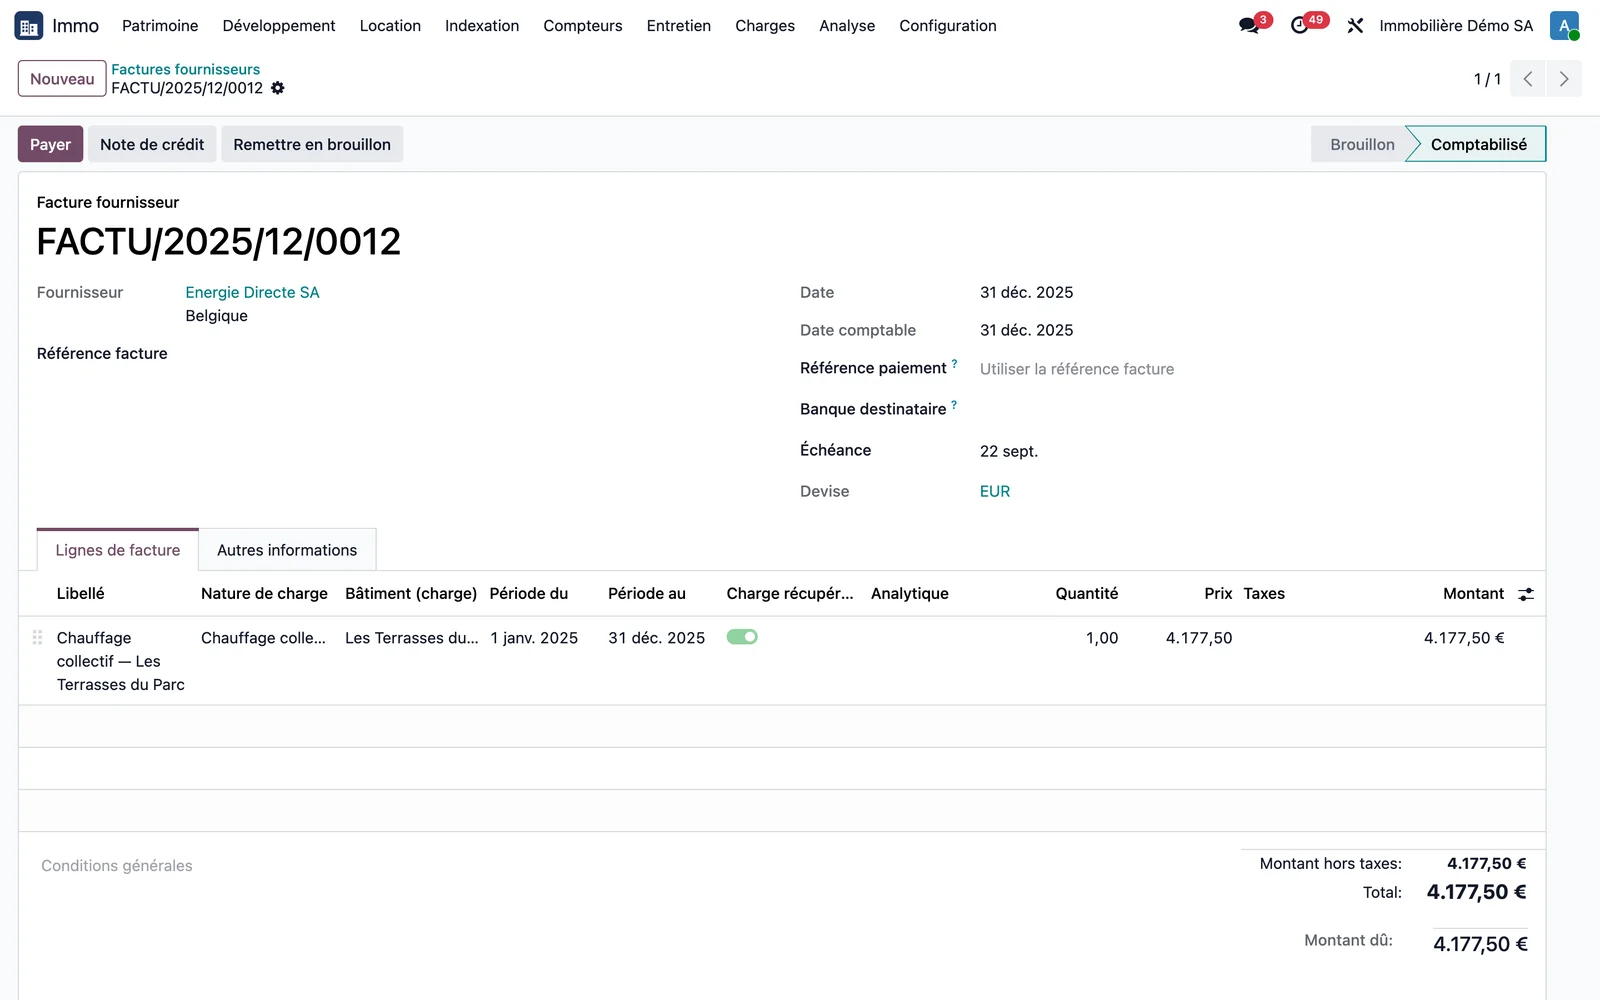
Une ligne de facture fournisseur devient une charge récupérable dès l'encodage : nature de charge, bâtiment ou site, unité pour un frais privatif, période couverte. Pour un contrat d'entretien connu, la nature est proposée d'office.
Les factures arrivent rattachées au bâtiment
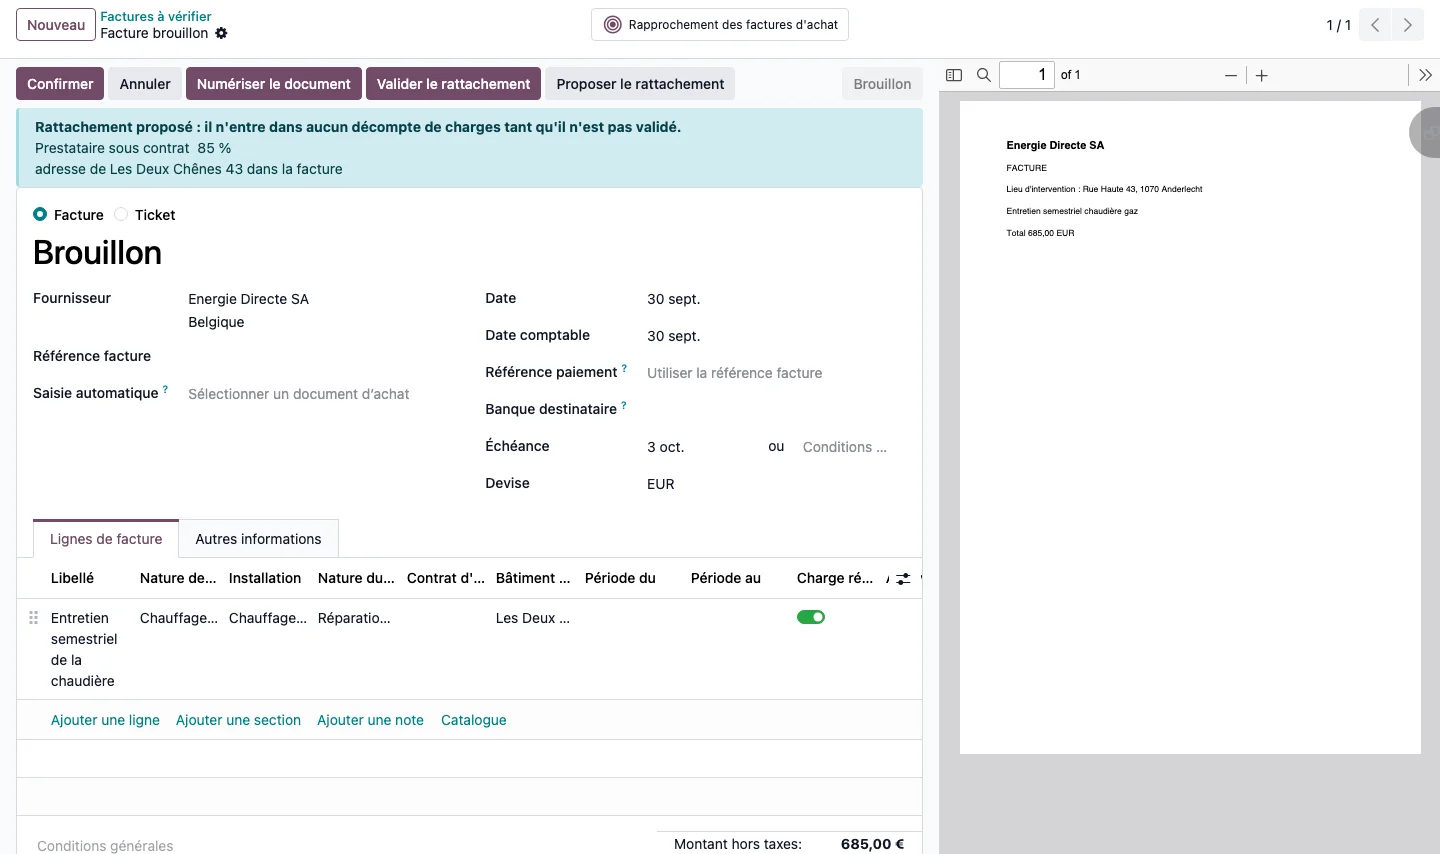
Une facture fournisseur qui arrive par lecture automatique, téléversement ou Peppol est rattachée à son bâtiment, à son installation et à sa nature de charge par des règles déterministes. Quand les règles ne tranchent pas, elle va dans la file Factures à vérifier, avec les bâtiments candidats. Un bandeau dit la règle appliquée et le niveau de confiance.
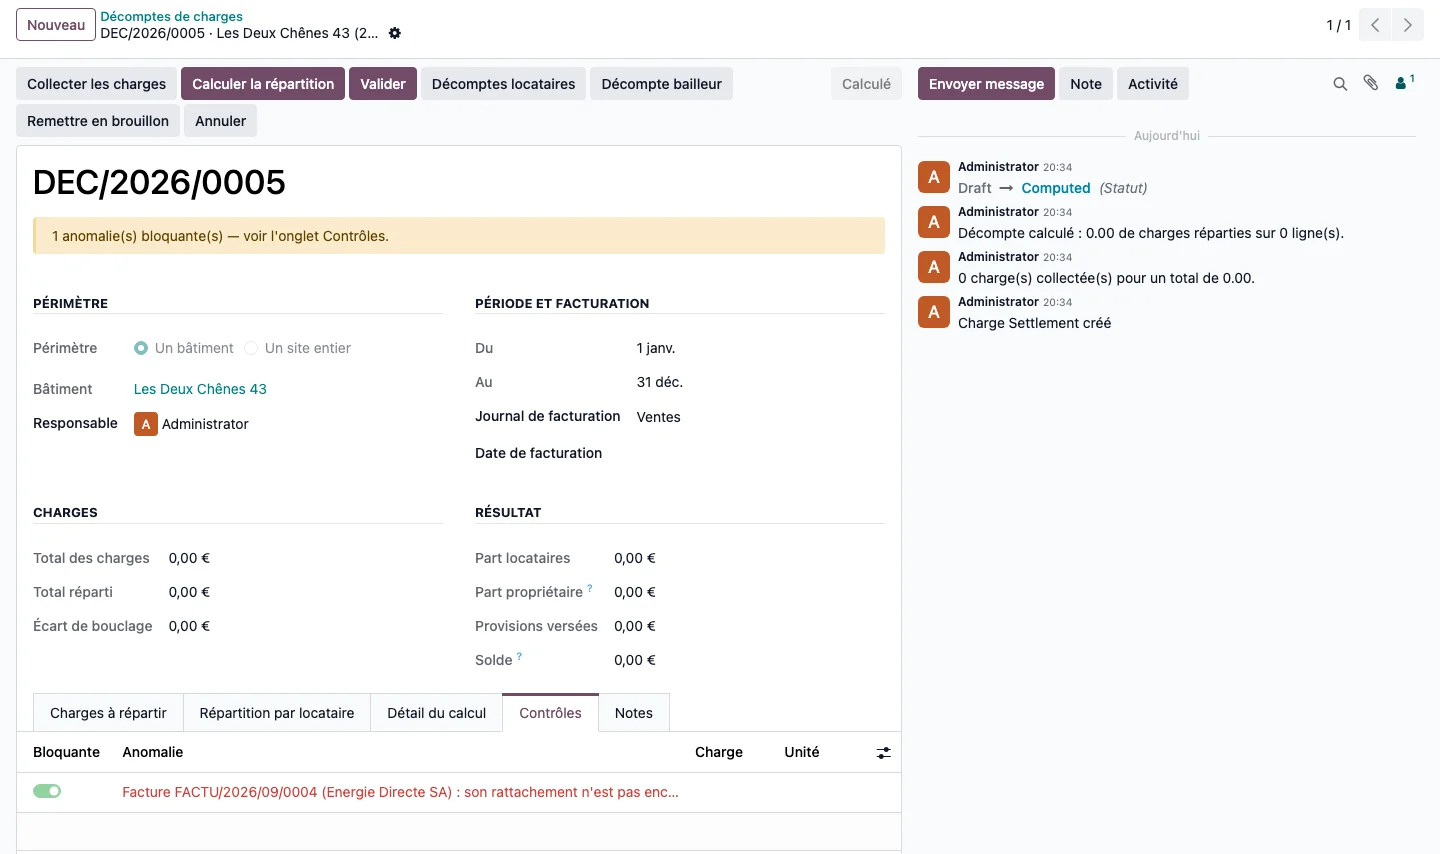
Aucune facture n'entre dans un décompte tant qu'un gestionnaire n'a pas validé son rattachement. Sur les données de démonstration, la facture du chauffagiste (685,00 €) comptabilisée sans validation n'est pas collectée : le décompte 2026 du bâtiment affiche une anomalie bloquante qui la nomme. Une fois validée, elle est collectée et répartie au centime, 536,58 € aux locataires et 148,42 € au propriétaire.
Une ligne saisie à la main n'est jamais écrasée, et un fournisseur sans lien avec le patrimoine n'est pas touché. Voir le guide des charges.
Six mécanismes de répartition
- Prorata temporis d'une charge qui dépasse la période : une prime annuelle ne pèse que sur les mois couverts.
- Multi-clés : chaque nature passe par sa propre clé, le chauffage par la clé chauffage du bâtiment concerné.
- Deux niveaux : les charges d'un site sont réparties entre ses bâtiments, puis entre les unités de chacun.
- Prorata par occupant : la quote-part d'une unité est découpée entre locataire sortant, vacance et locataire entrant. La vacance reste au propriétaire.
- Consommations relevées pour les natures concernées.
- Frais privatifs imputés à 100 % à une seule unité.
Le décompte et son écran de contrôle
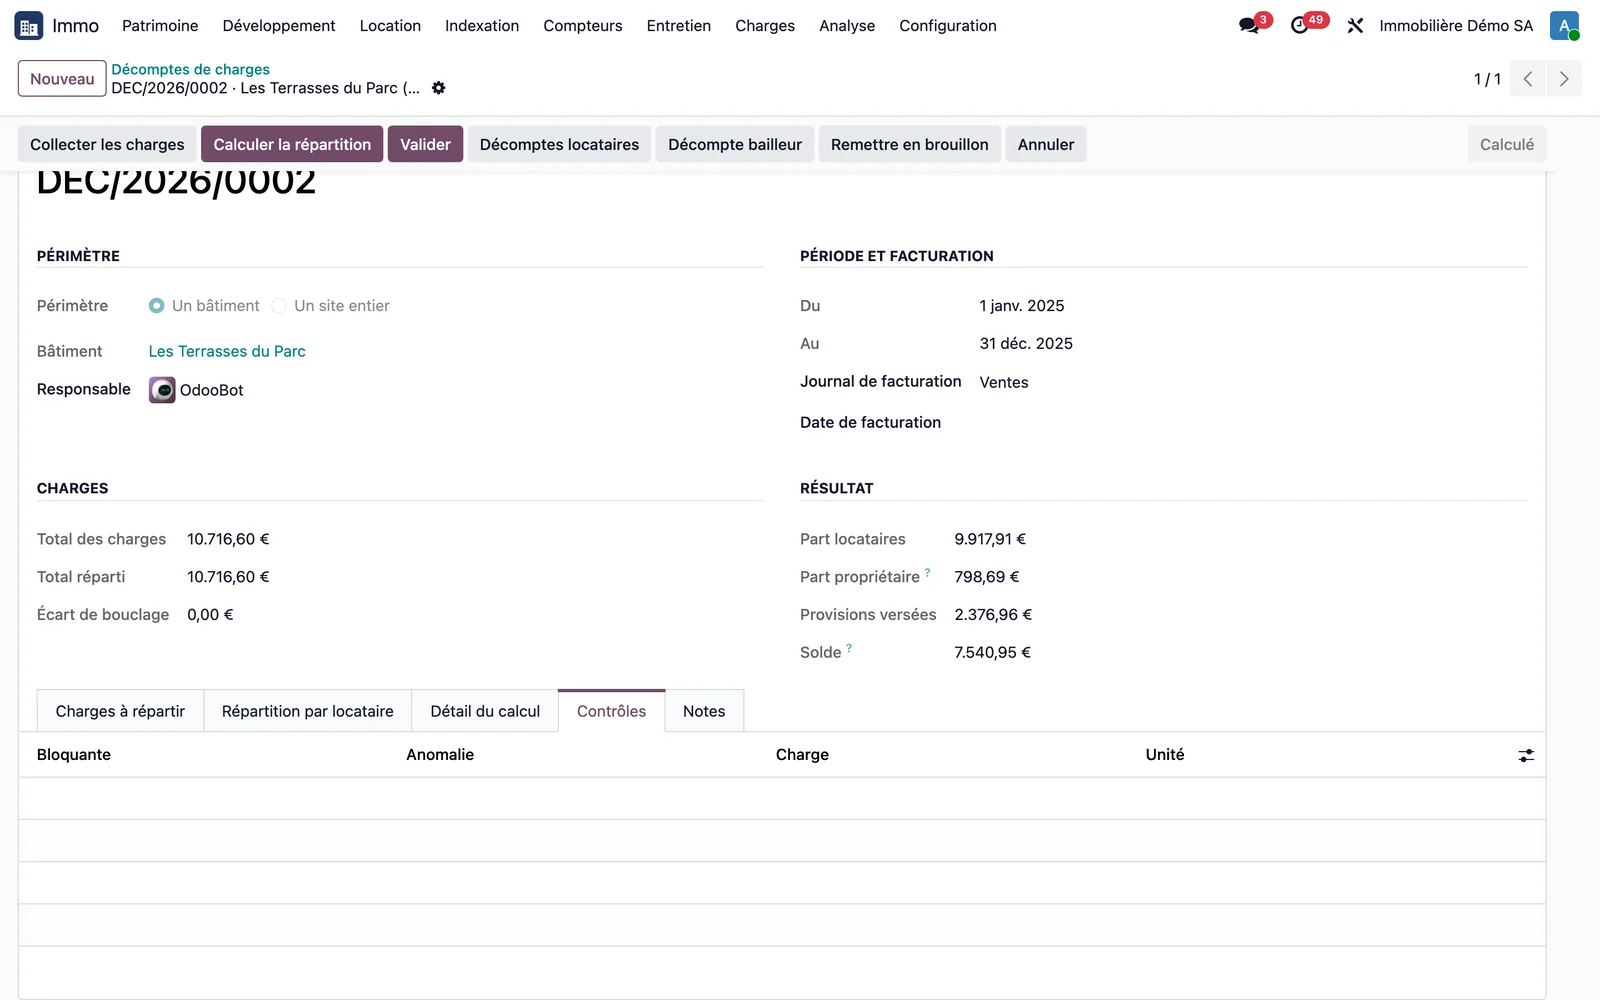
Un assistant génère les décomptes par année, semestre ou trimestre. Le décompte collecte les charges, calcule la répartition, déduit les provisions versées au prorata de la période couverte, puis facture. Le total réparti doit égaler les charges collectées. Les anomalies bloquantes, comme une clé qui attribue plus qu'elle ne déclare ou une charge sans nature, empêchent la validation.
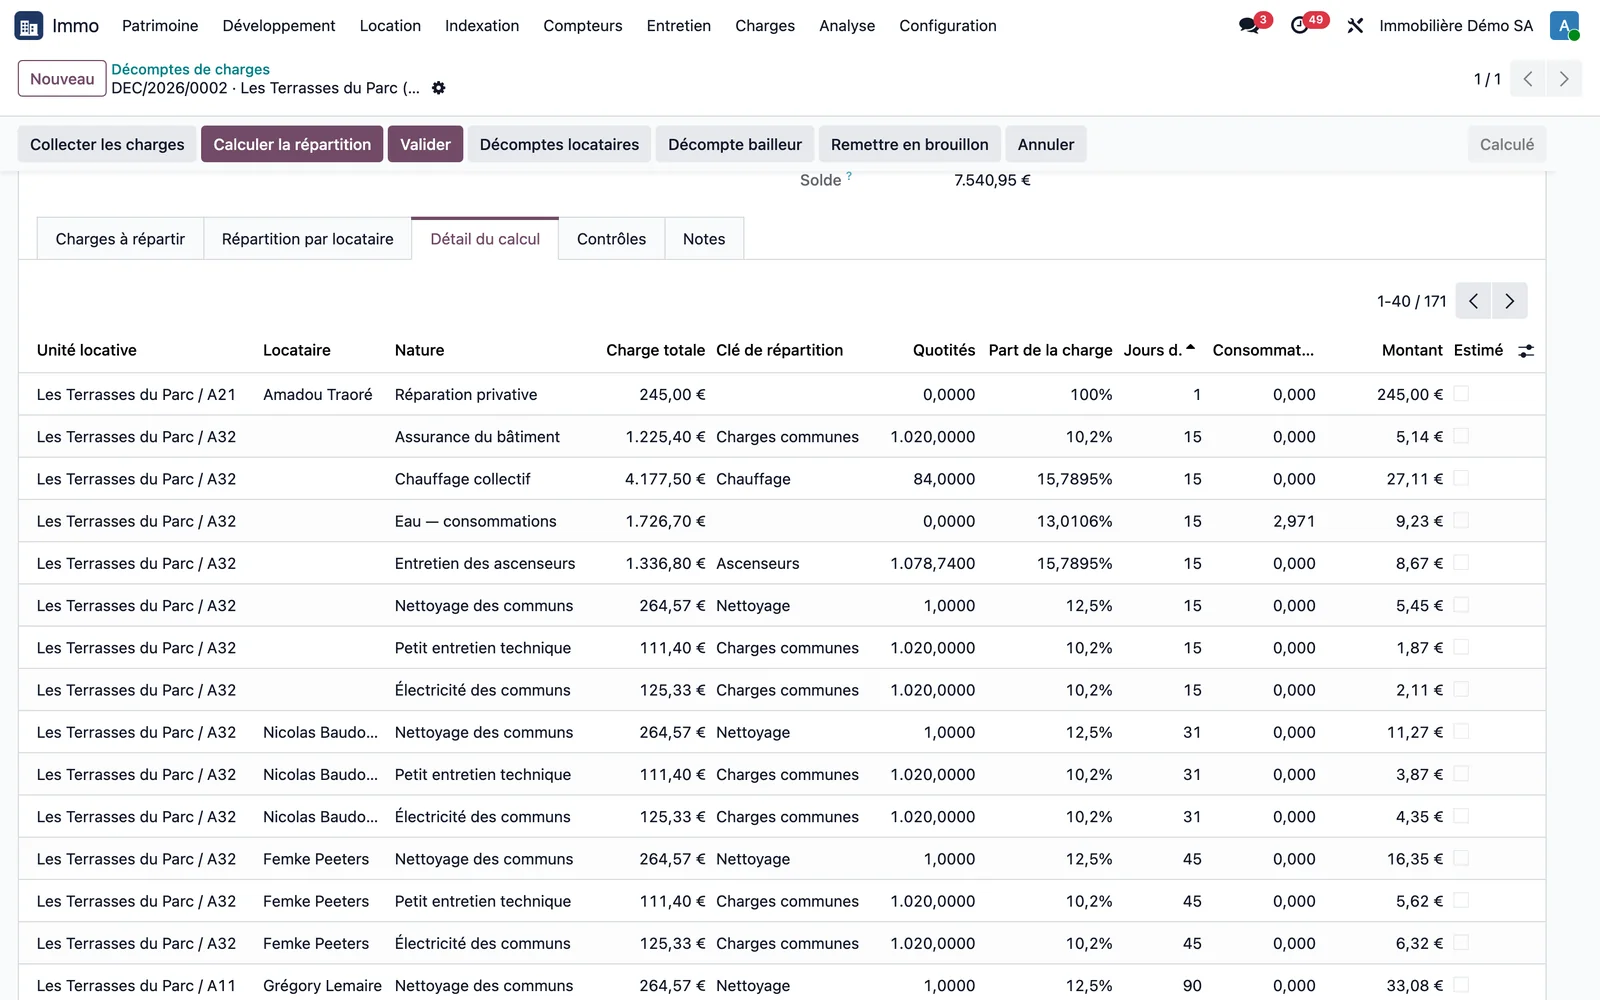
Chaque montant se justifie ligne par ligne : nature, clé, quotité, jours d'occupation, consommation, part due. Un décompte contesté se défend en remontant jusqu'à la facture fournisseur d'origine.
Le document remis au locataire
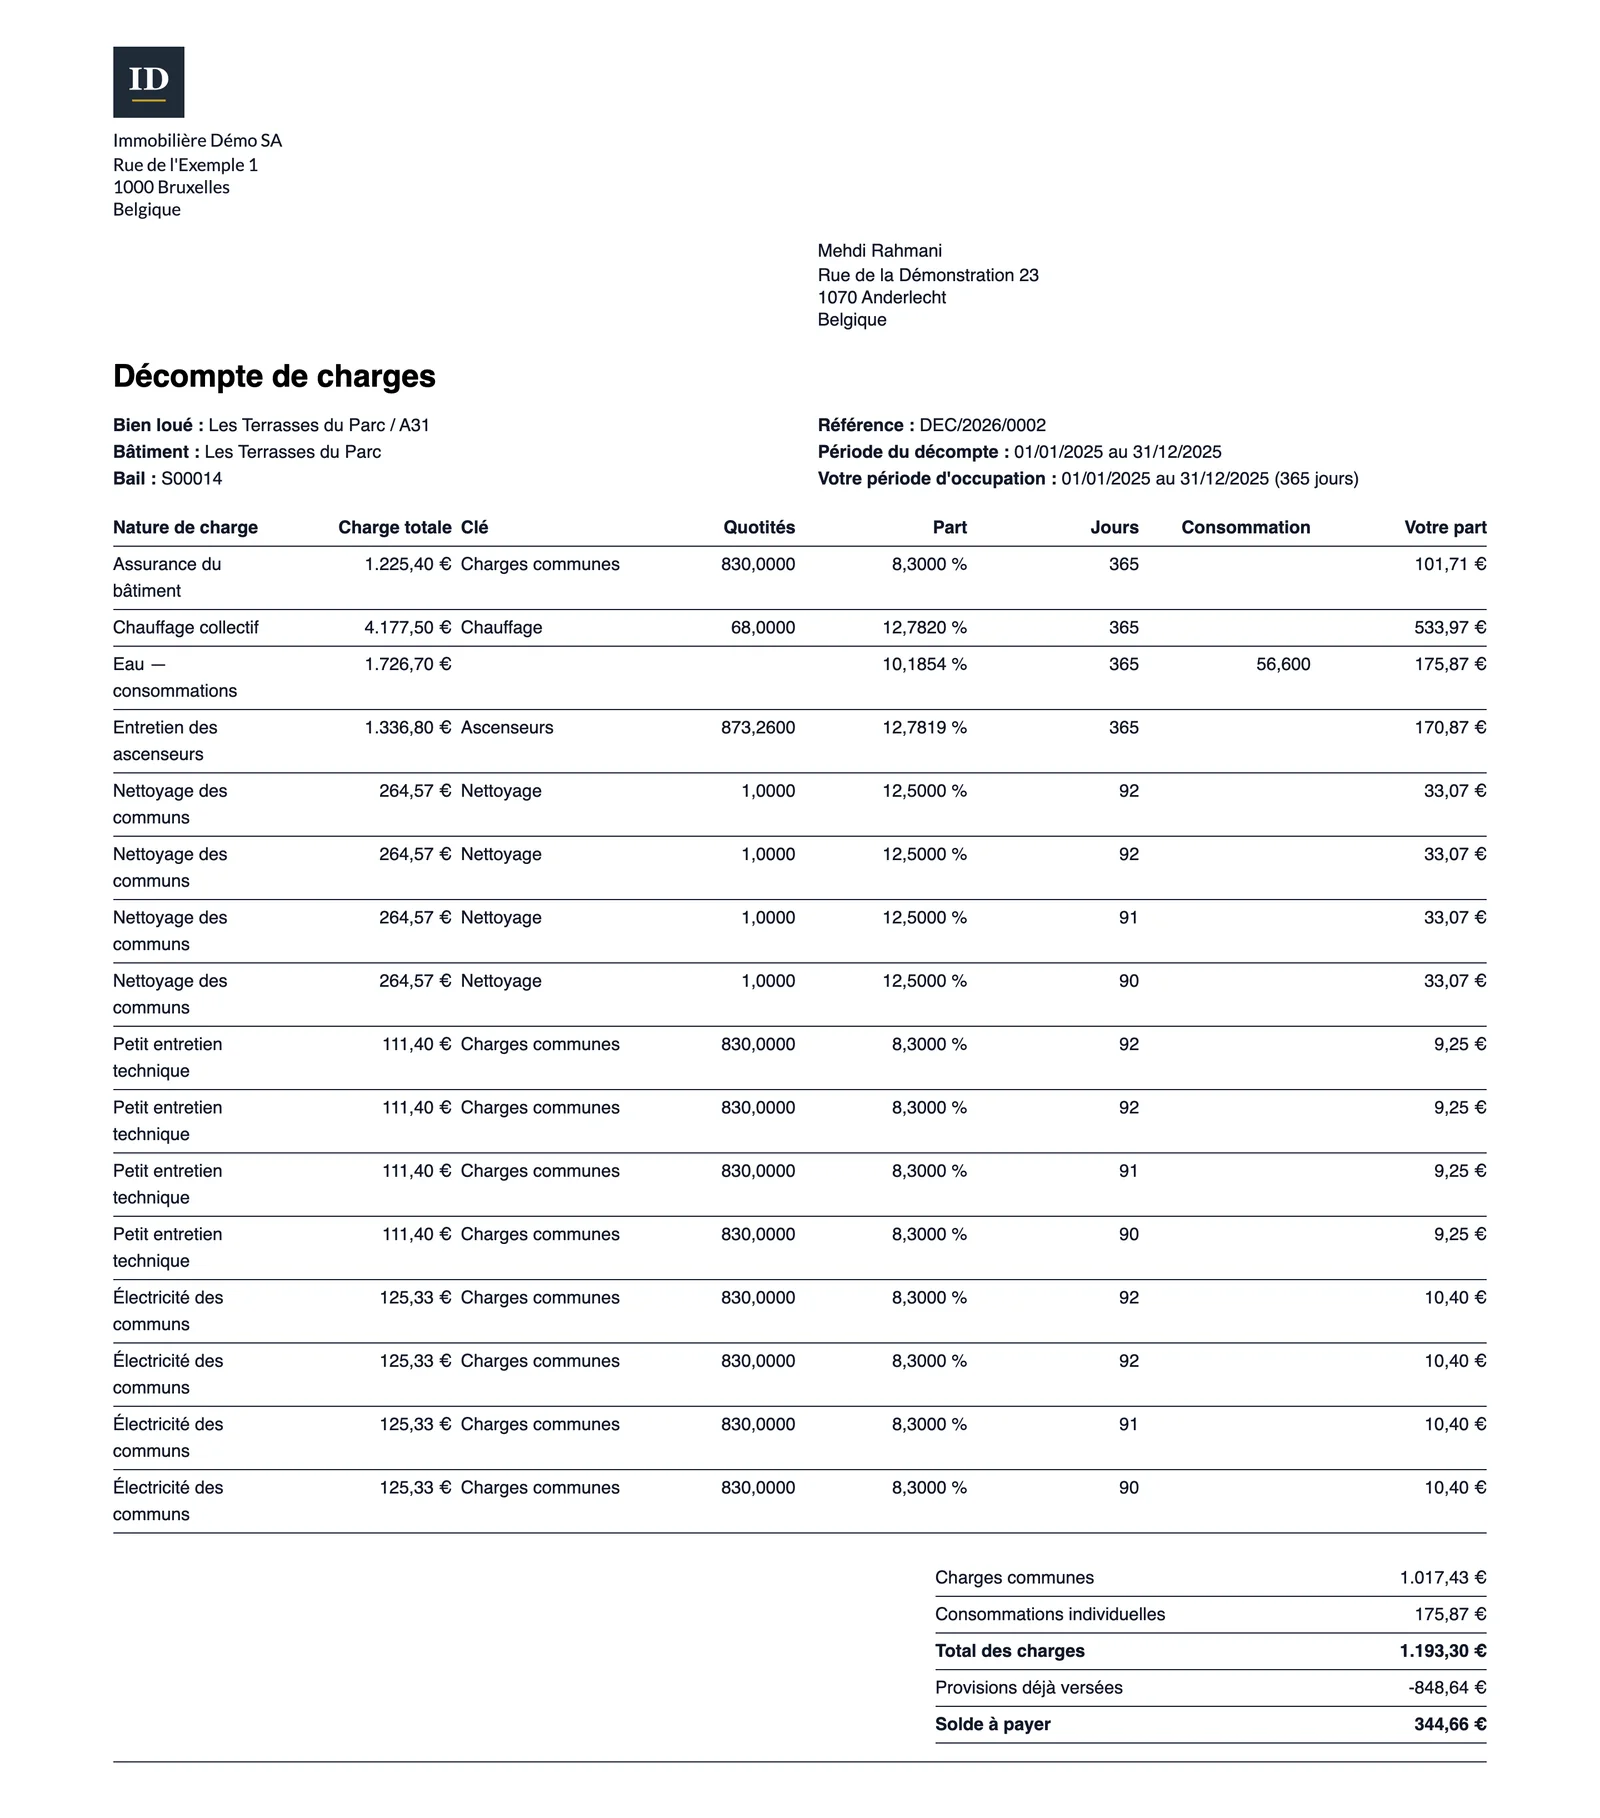
Le décompte locataire présente chaque nature avec le montant total, la clé, la quotité, la part, les jours d'occupation, la consommation et la part due, puis le solde après déduction des provisions. Un décompte global bailleur lit les mêmes charges du point de vue du propriétaire : part récupérée et part restée à sa charge.
Le décompte de sortie d'un locataire
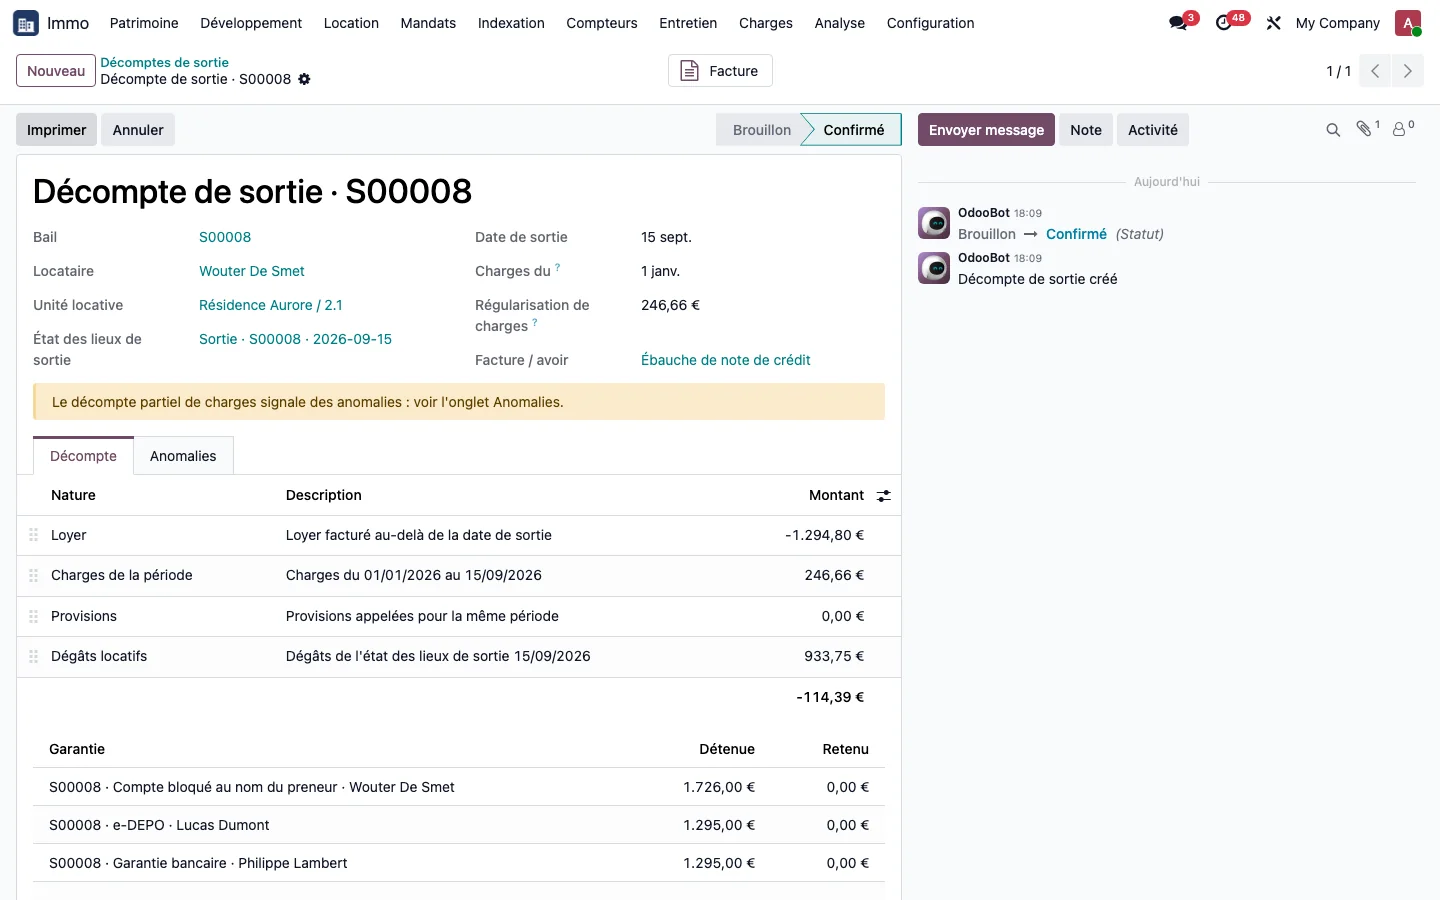
Quand un locataire part en cours d'année, le gestionnaire n'attend pas le décompte annuel. À la clôture du bail, le décompte de sortie assemble le loyer facturé au-delà de la sortie, le décompte de charges de ce seul occupant, les provisions appelées pour la même période, les dégâts relevés à l'état des lieux de sortie, puis ce qui est retenu sur chaque garantie. Il prépare la facture du solde ou la note de crédit, et s'imprime dans la langue du locataire.
Un avoir déjà émis n'est pas rendu deux fois, et le décompte annuel suivant ne refacture pas les charges déjà décomptées à la sortie. Exemple de démonstration (données fictives) : trois dégâts valorisés 325,87 plus 140,28 plus 467,60, soit 933,75 € ; loyer rendu 1 294,80 € ; charges de la période 246,66 € ; solde de moins 114,39 €, donc une note de crédit de 114,39 € et des garanties restituées en entier. Voir les états des lieux et le décompte de sortie.
Les provisions
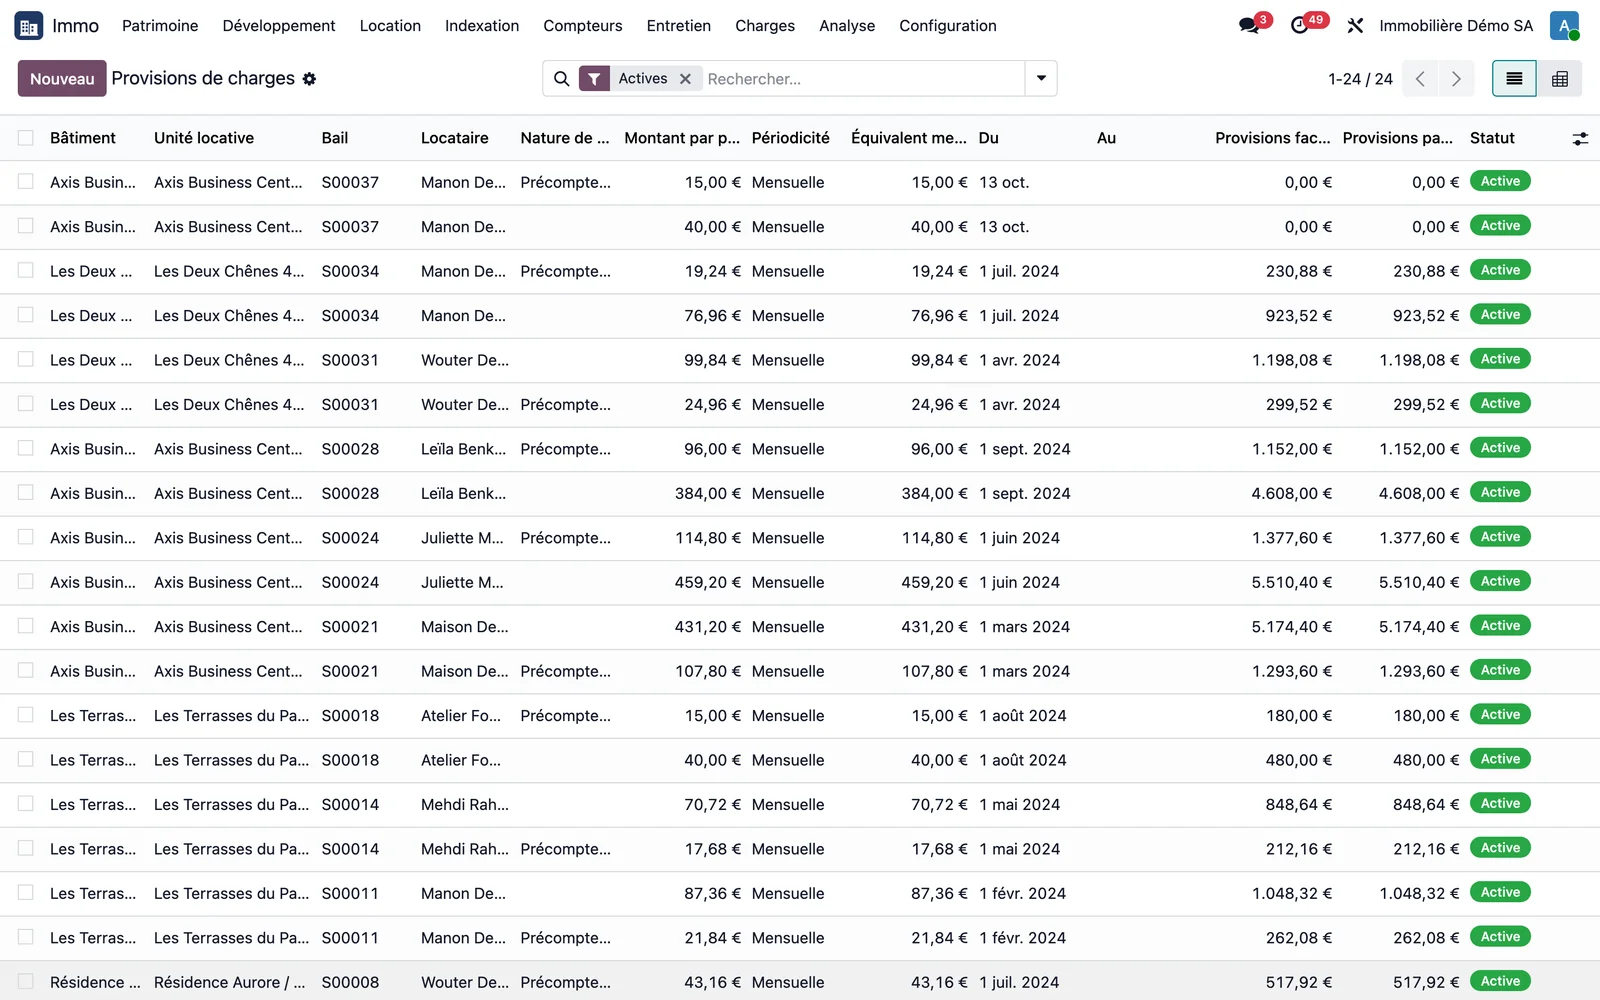
Les provisions sont appelées par la facturation récurrente du bail, une ligne par nature si besoin. Seuls les locataires concernés en versent. Une tâche planifiée mensuelle, livrée inactive, compare les provisions appelées aux charges constatées et, au-delà de 15 % d'écart, inscrit une recommandation de révision dans l'historique de la provision.
La refacturation directe du précompte immobilier
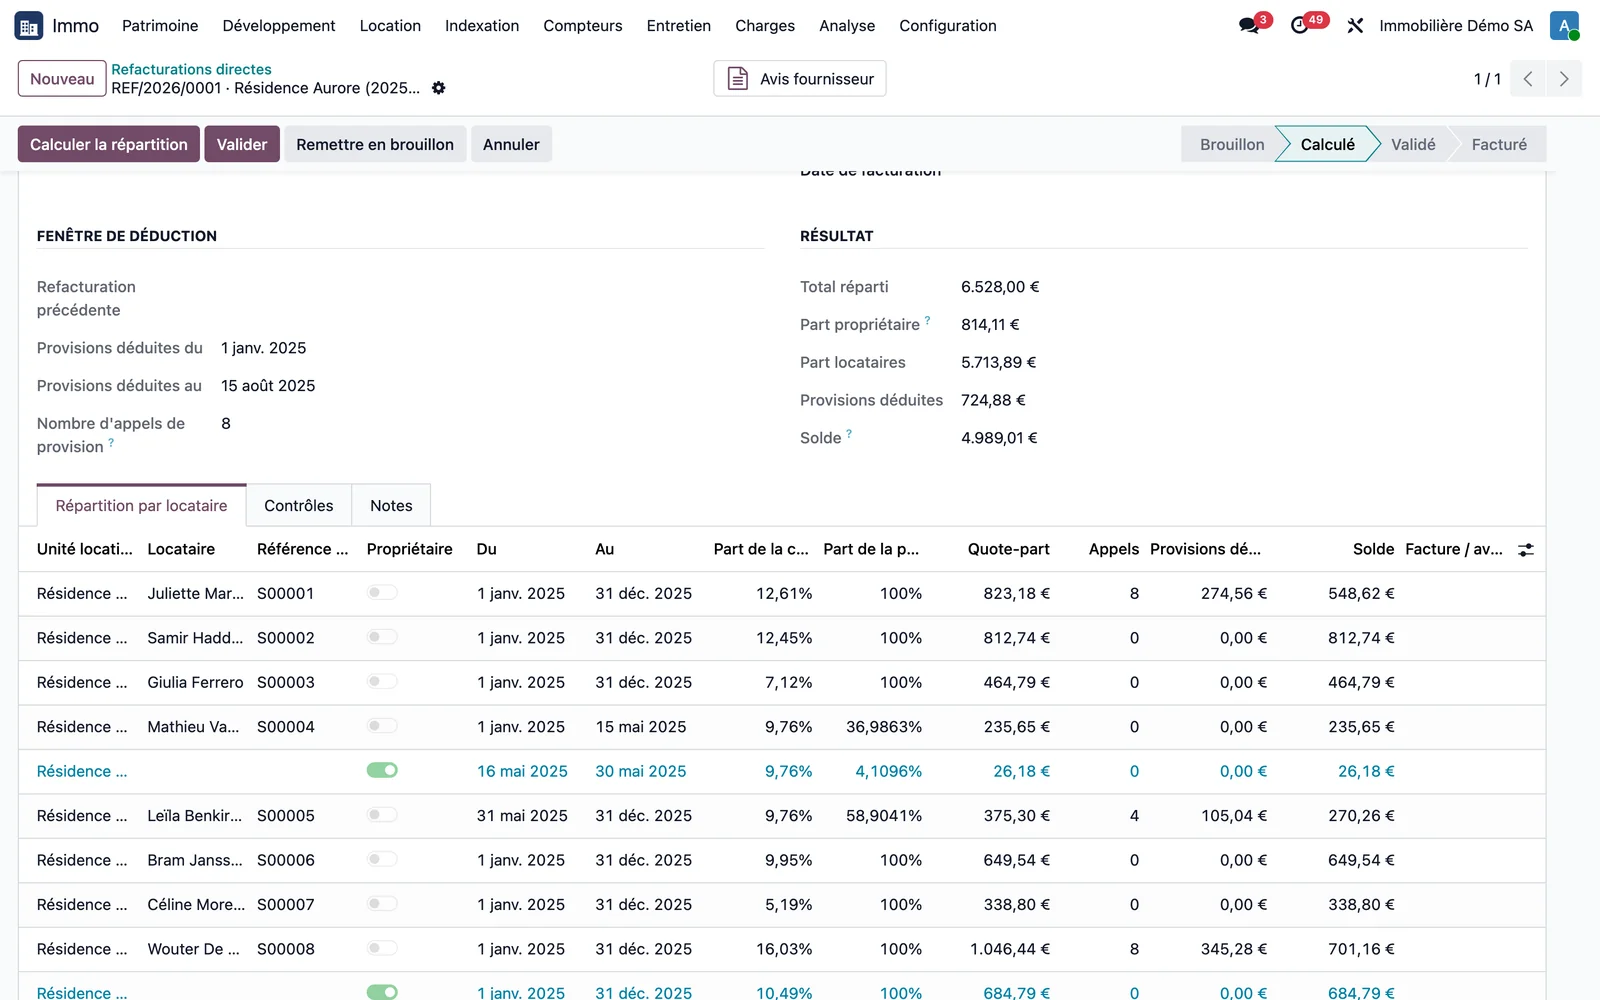
Le précompte immobilier n'attend pas la clôture annuelle. Sur la facture fournisseur comptabilisée, le bouton « Refacturer aux locataires » répartit l'avis selon la clé, découpe la quote-part entre occupants successifs, laisse la vacance au propriétaire et déduit les provisions appelées depuis l'avis précédent, chaque appel étant compté une seule fois sur la vie du bail. Une charge refacturée ainsi n'est plus jamais reprise par un décompte périodique.
Les honoraires de gérance
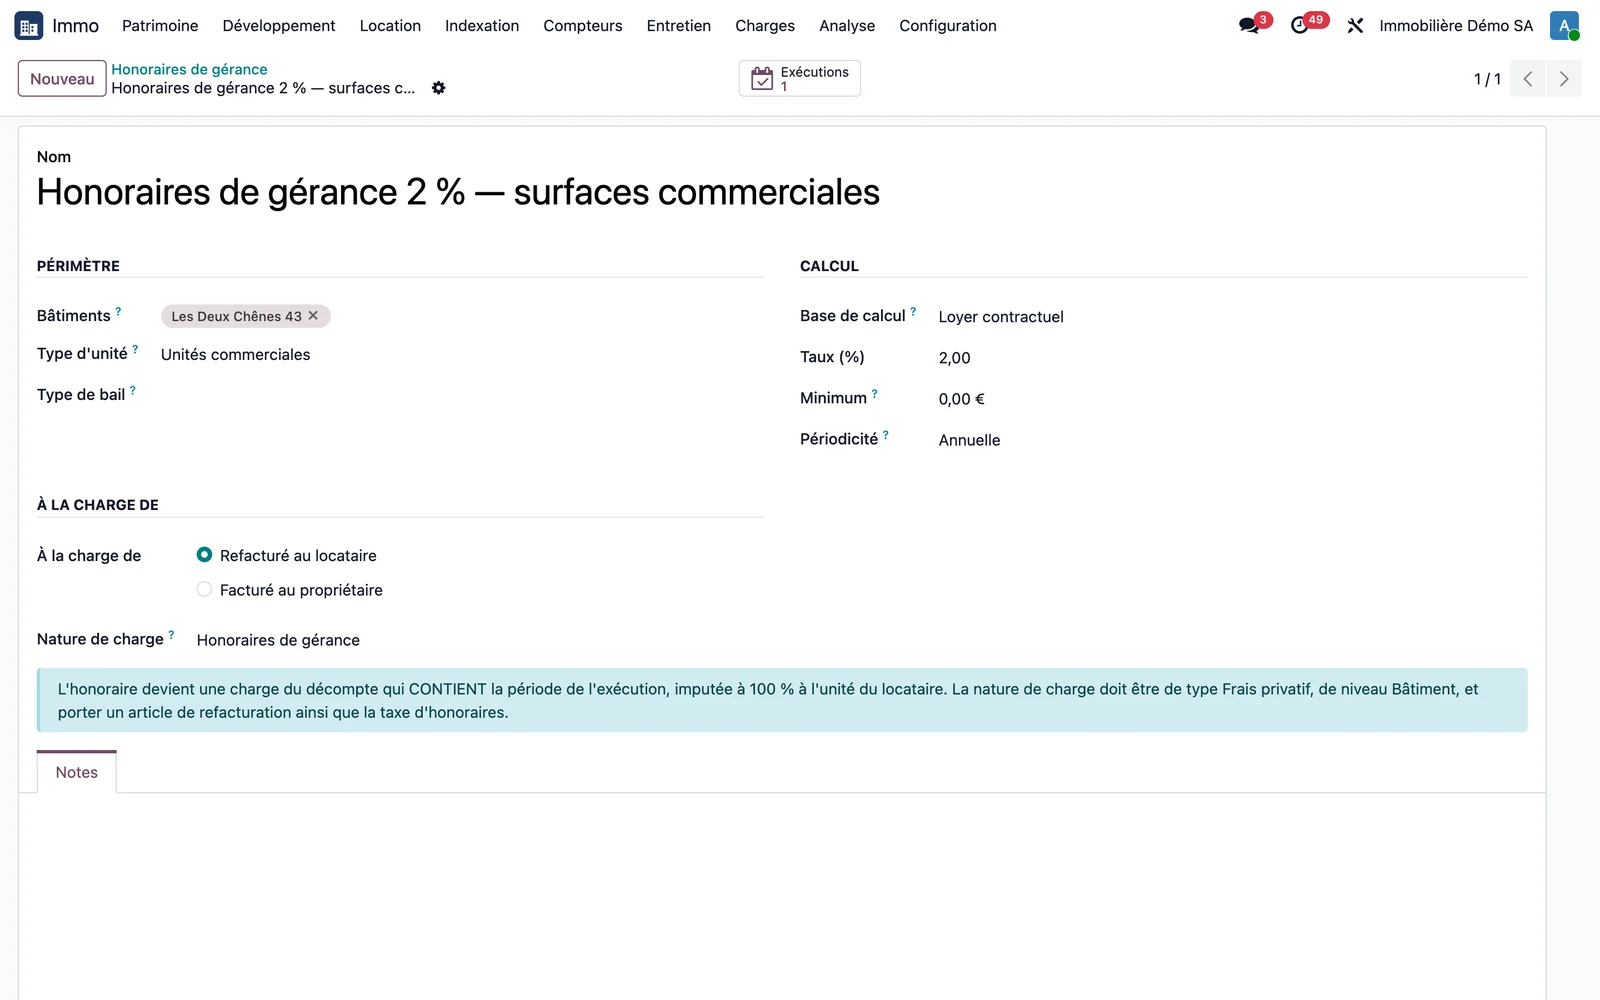
Une règle d'honoraires porte le mandat : périmètre (bâtiments, type d'unité, type de bail), base (loyer facturé, loyer contractuel applicable ou charges réparties), taux ou montant fixe, minimum, périodicité, et à la charge de qui. Côté locataire, l'honoraire devient une ligne de son décompte. Côté propriétaire, il devient une facture de la société de gérance vers la société propriétaire, avec l'analytique du bâtiment.
Propriétaire et gérance dans le même Odoo
La nature de charge dit dans les livres de quelle société la facture est encodée : la gérance, le propriétaire du bâtiment ou une société désignée. Le décompte va chercher ces charges dans les livres de chaque société payeuse. La refacturation intersociétés est disponible en option, fermée par défaut.
Immeubles mixtes : réserver une charge aux commerces
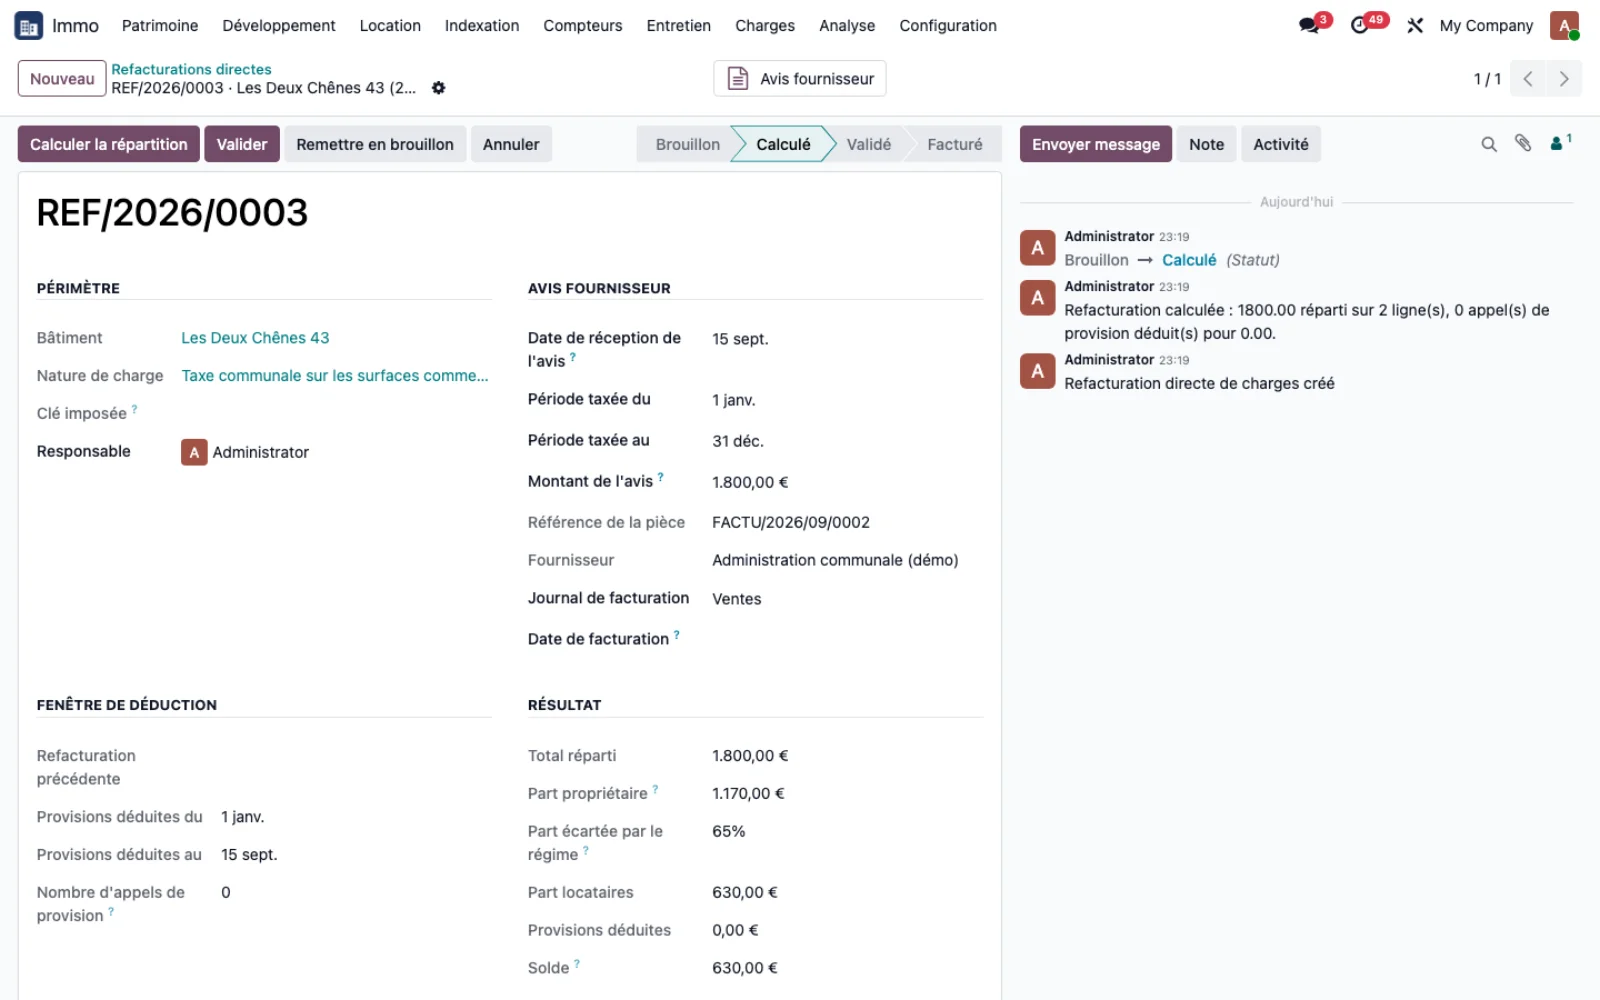
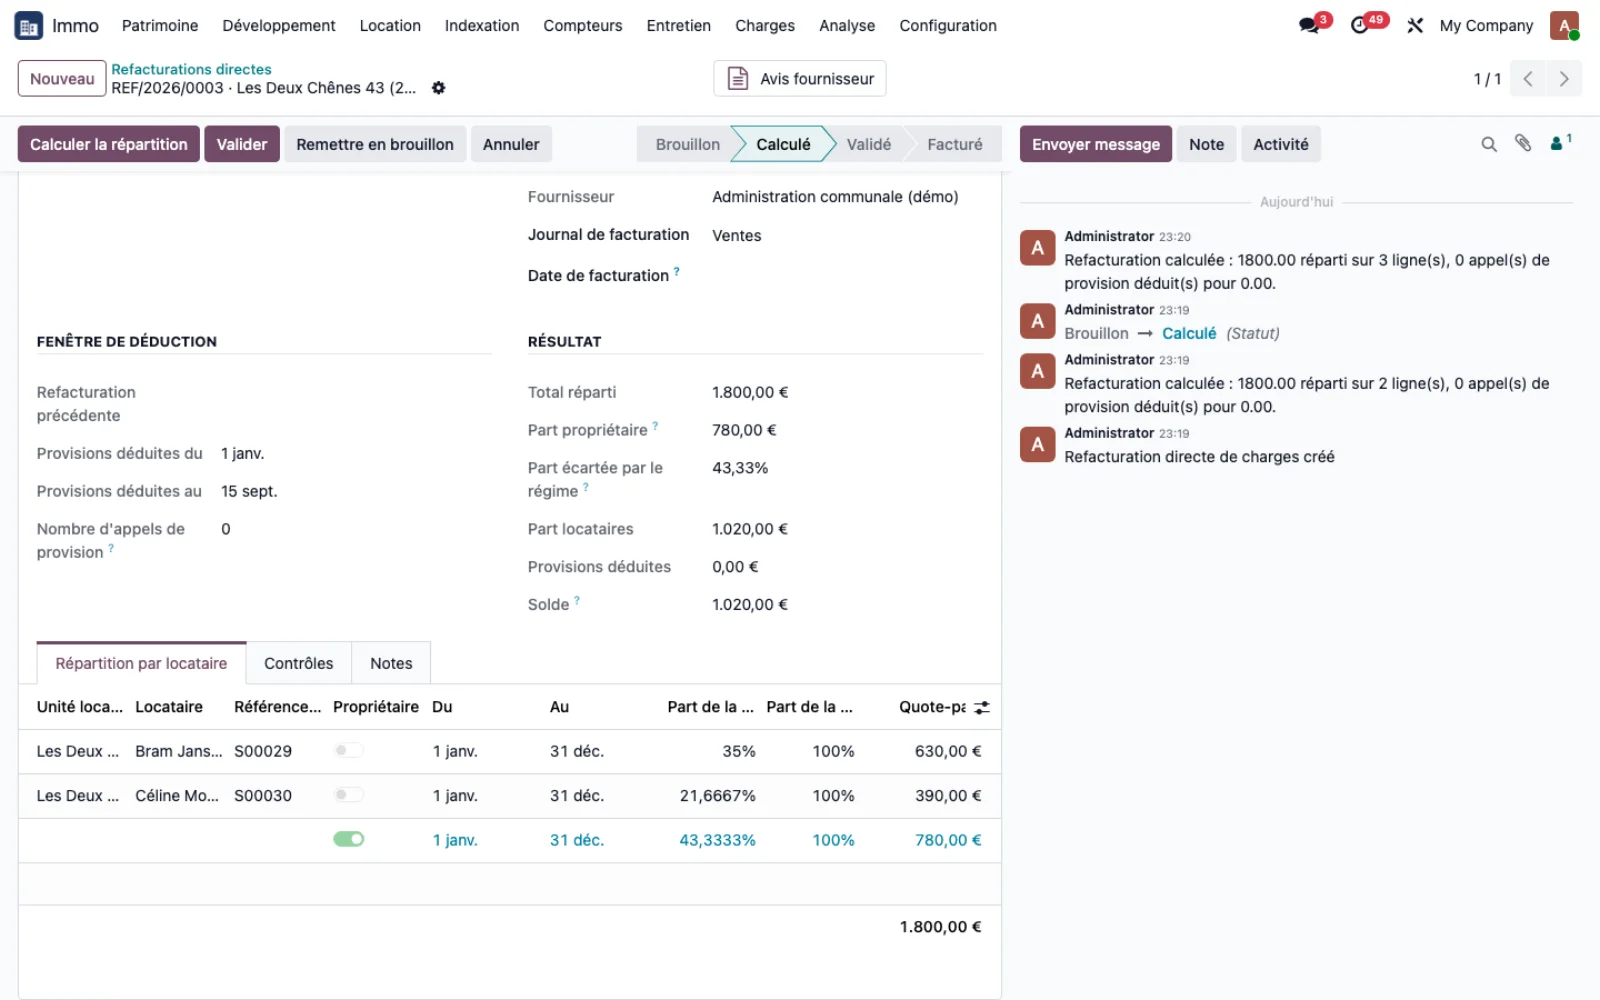
Dans un immeuble qui mélange un commerce au rez et des appartements aux étages, une nature de charge dit une fois pour toutes si elle vise les unités commerciales ou résidentielles : le précompte immobilier et certaines taxes communales ne visent que les locataires professionnels. Le bail peut aussi imposer son propre régime, indépendamment du type de l'unité. La part des unités écartées revient au propriétaire, jamais reportée sur les autres locataires, et un contrôle non bloquant avertit au-delà de 50 % de l'avis laissé au propriétaire.
Voir TSC Immo sur vos propres cas
Une démonstration sur une base aux données fictives, puis sur vos questions de gestion.
 Connect. Transform. Grow.