- Início
- Funcionalidades
- Mandato de gestão
O mandato de gestão para proprietário terceiro, do perímetro à transferência
Uma agência que gere imóveis para proprietários que não são ela própria mantém um mandato datado, com o respetivo perímetro e honorários, presta contas ao proprietário em cada período e transfere-lhe o que lhe cabe. Um promotor que vendeu um imóvel e o acompanha durante a garantia pode também nomear aí o respetivo proprietário.
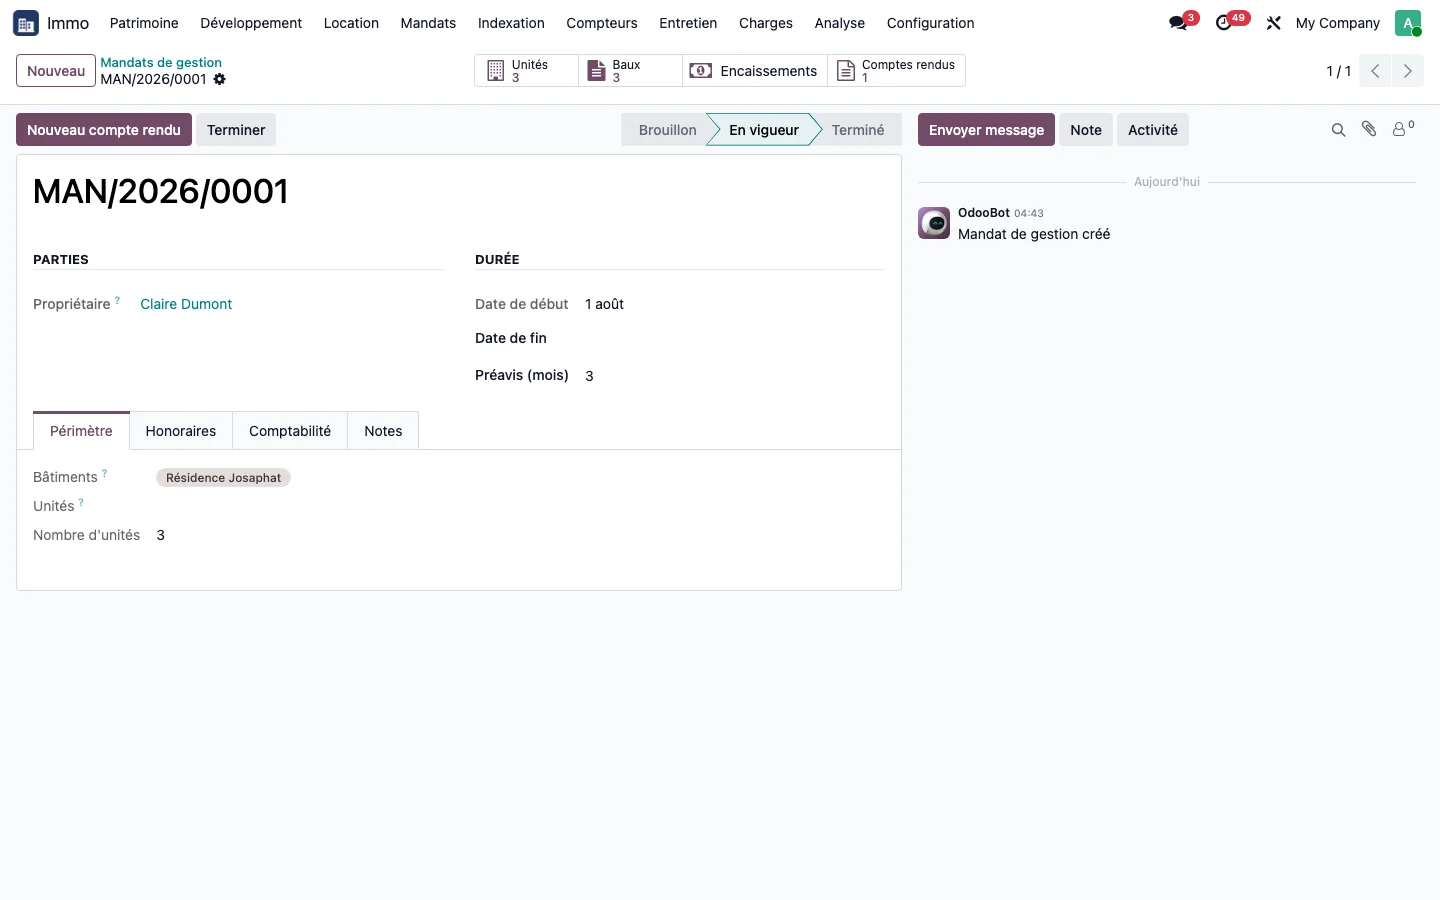
O proprietário associado ao imóvel
O proprietário é indicado no edifício ou na unidade. O mandato de gestão apoia-se nele: as unidades abrangidas, a data de início, o pré-aviso, a taxa de honorários, a periodicidade da prestação de contas, a conta de terceiros e a conta bancária do proprietário. As rendas são faturadas como habitualmente, mas as das unidades sob mandato são contabilizadas nessa conta de terceiros, e não como proveito da agência.
a prestação de contas é calculada sobre a conta de terceiros
No fim do período, a prestação de contas lê essa conta: o que foi recebido, o que continua em falta, o que foi pago em nome do proprietário, e calcula os honorários. Uma renda que permaneça por pagar não é transferida: figura como dívida em atraso e será retomada pela prestação de contas seguinte assim que for paga.
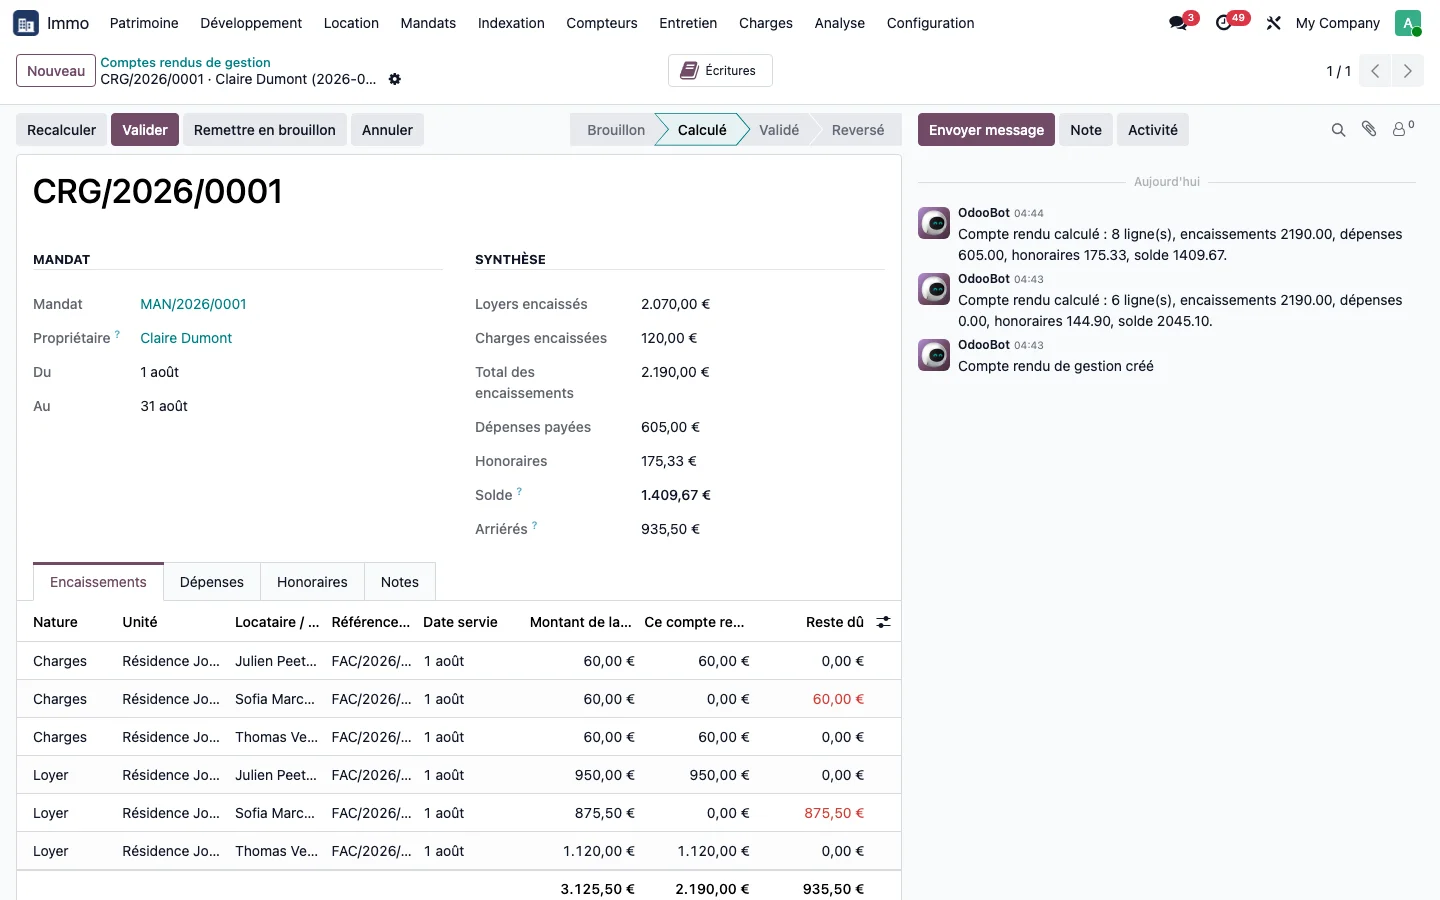
A prova em números
Na base de demonstração, a prestação de contas de agosto incide sobre 2 070,00 € de rendas e 120,00 € de provisões recebidas, 605,00 € de despesas pagas em nome da proprietária e 175,33 € de honorários, ou seja, 7 % da renda recebida (144,90 € sem IVA, 30,43 € de IVA a 21 %). O saldo transferido para a proprietária ascende a 1 409,67 €. Após a transferência, a conta de terceiros apresenta apenas a dívida em atraso da inquilina em falta, ou seja, 935,50 €.
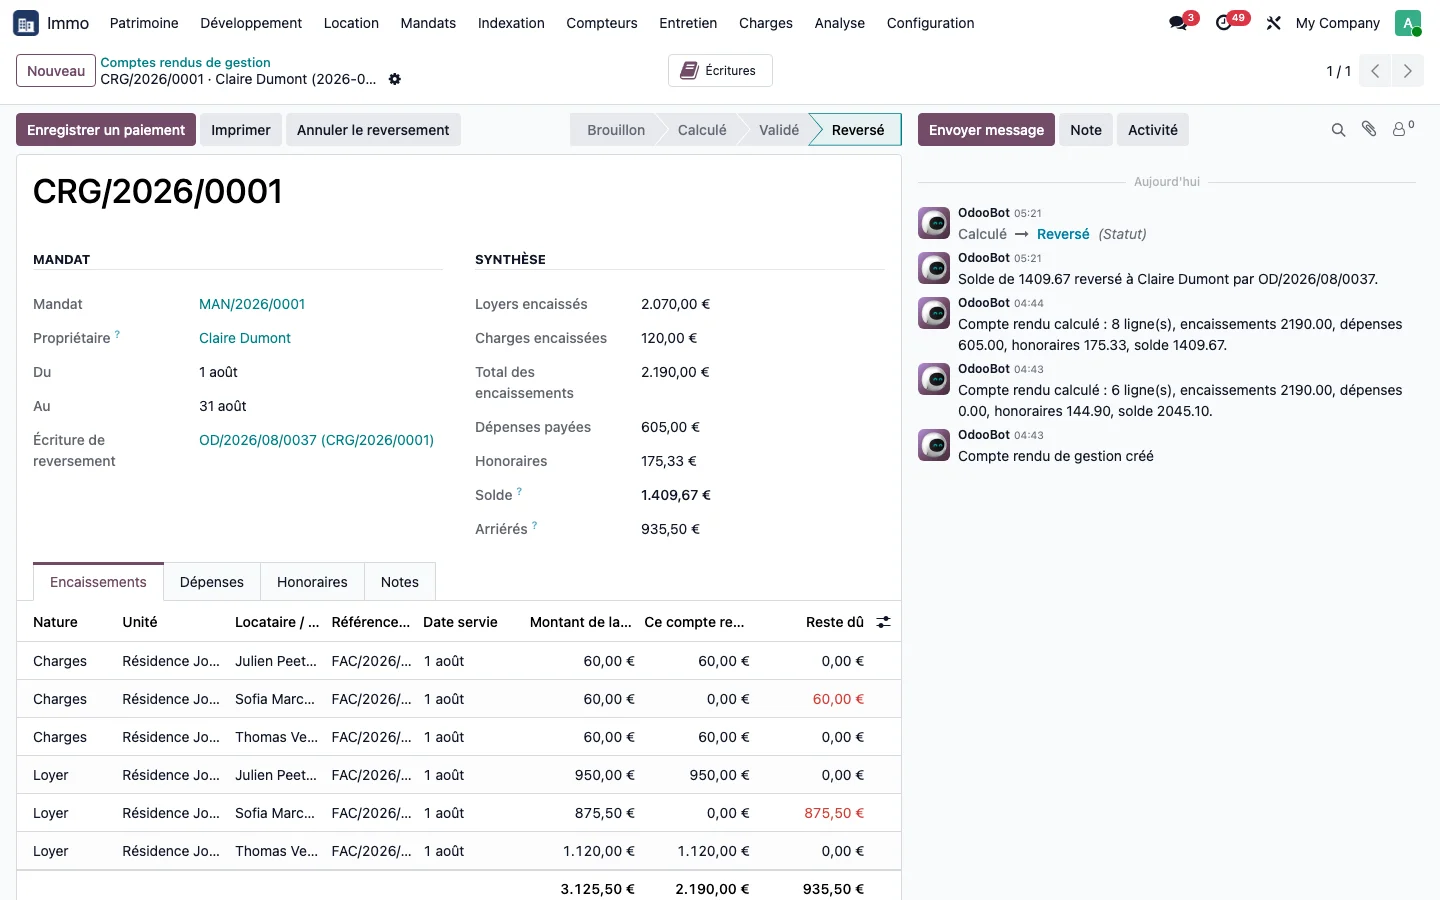
O documento entregue ao proprietário
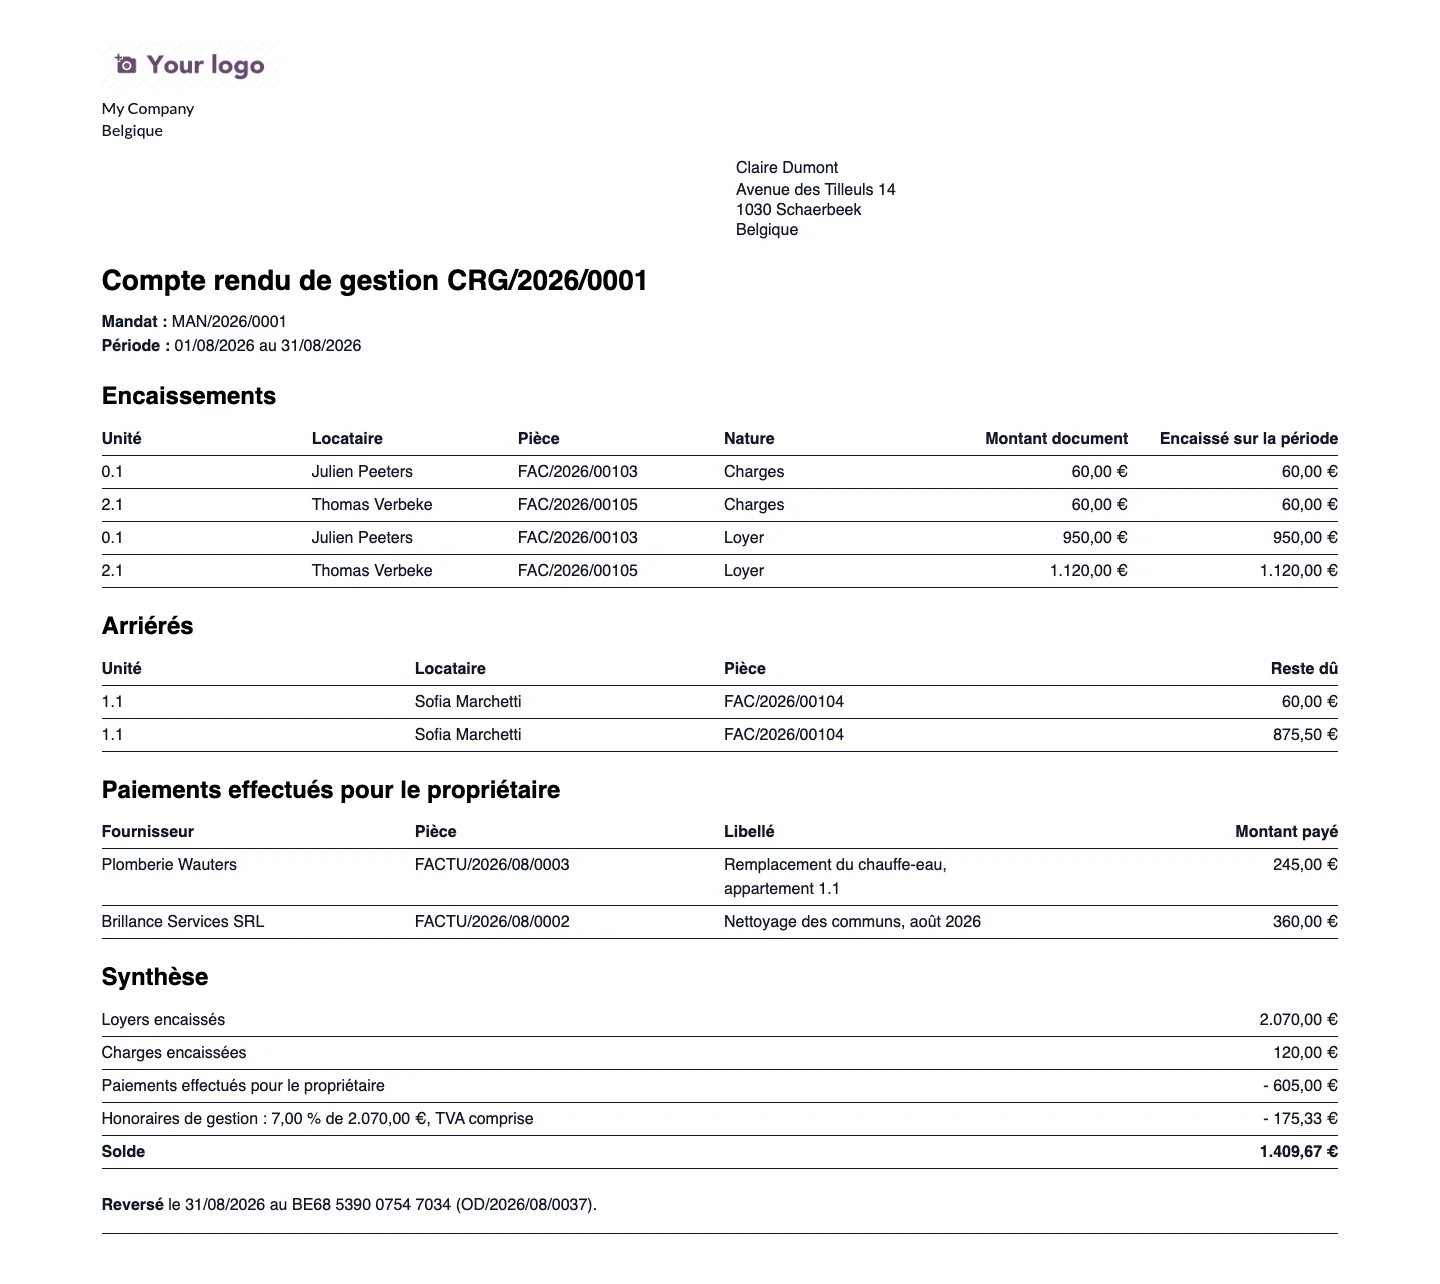
a prestação de contas validada é transferida: o saldo passa para a conta de fornecedor da proprietária e o pagamento standard liquida-o. O documento impresso que lhe é entregue retoma as cobranças, as dívidas em atraso, as despesas, os honorários e o saldo, no seu idioma.
Os casos-limite cobertos
- Uma renda por pagar não é transferida: figura como dívida em atraso e será retomada pela prestação de contas seguinte assim que for paga.
- Uma prestação de contas transferida já não se altera: uma correção passa no seguinte, por nota de crédito.
- Dois mandatos nunca abrangem a mesma unidade na mesma data.
- Um mandato sobre um apartamento isolado num edifício da agência abrange apenas a renda: provisões e encargos permanecem na agência.
- Uma perda registada sobre uma renda não conta como cobrança.
O que isto substitui
A folha de cálculo de prestação de contas mantida ao lado da contabilidade, com as rendas conciliadas à mão e os honorários calculados à parte, a transferência para o proprietário registada sem ligação às rendas que liquida, e o mandato fictício que era preciso inventar para nomear o proprietário de um imóvel simplesmente acompanhado durante a garantia.
Ver o TSC Immo nos seus próprios casos
Uma demonstração numa base com dados fictícios e, depois, sobre as suas questões de gestão.
 Connect. Transform. Grow.